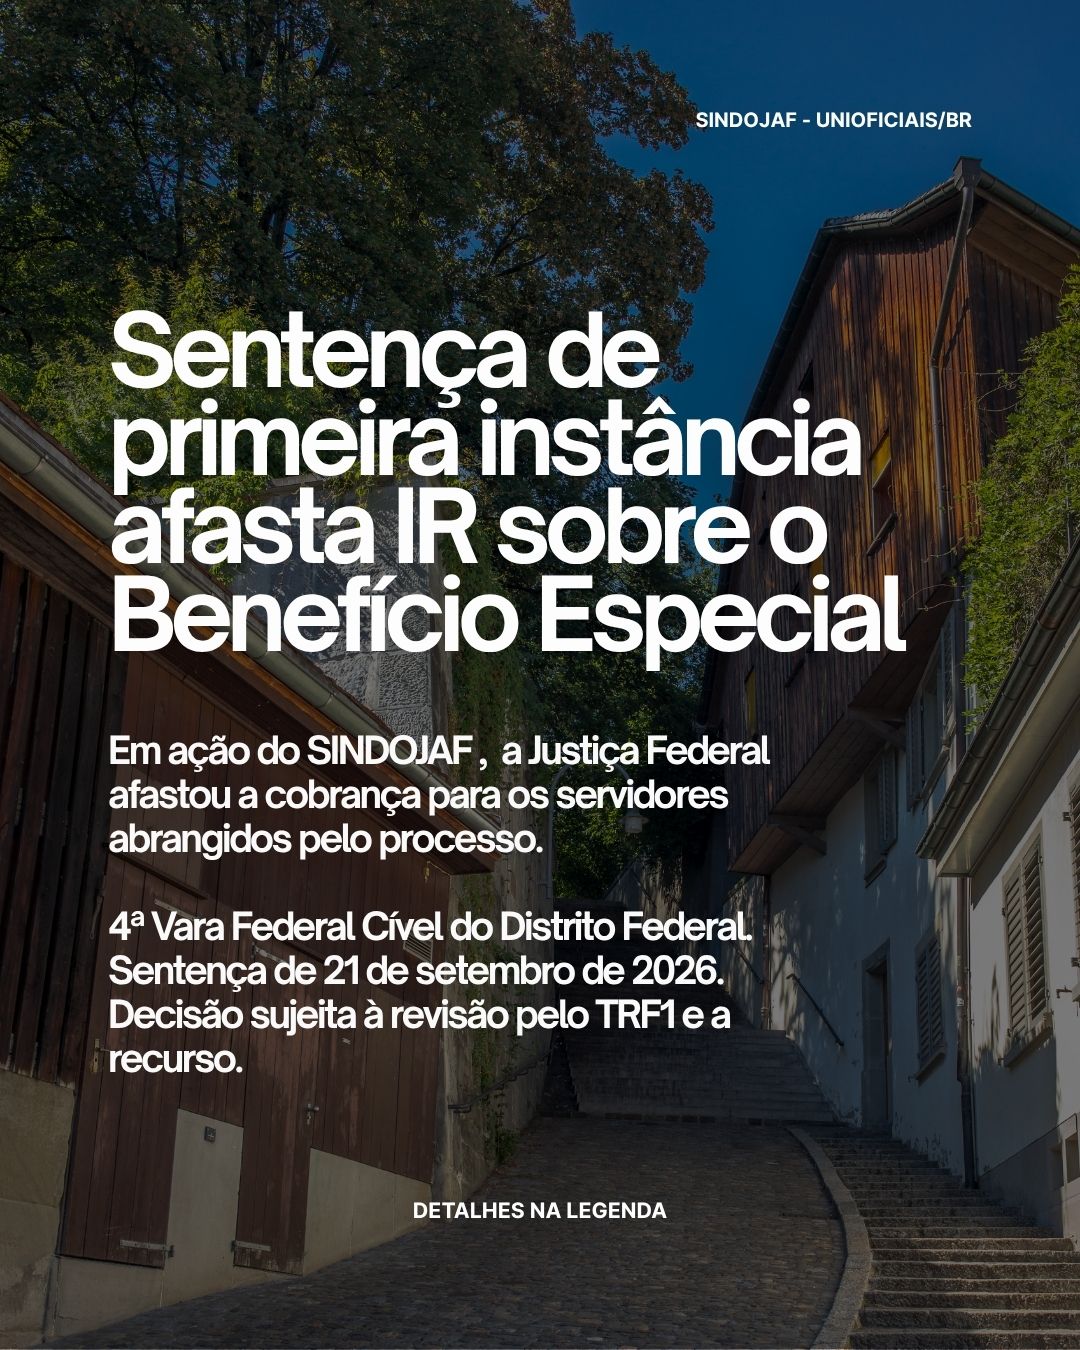
A 4ª Vara Federal Cível do Distrito Federal afastou a incidência de Imposto de Renda sobre o Benefício Especial dos servidores abrangidos pela ação coletiva do SINDOJAF. Proferida em 21 de setembro de 2026, a sentença também reconheceu o direito à restituição dos valores indevidamente descontados, observada a prescrição de cinco anos.
A decisão foi proferida no processo nº 1112599-05.2025.4.01.3400, ajuizado contra a União. O resultado é de primeira instância e está sujeito ao reexame necessário pelo Tribunal Regional Federal da 1ª Região, conforme o art. 496, I, do Código de Processo Civil. A União também pode recorrer.
Benefício Especial compensa contribuições anteriores à migração
A discussão envolve o Benefício Especial previsto no art. 3º da Lei nº 12.618/2012. A parcela considera contribuições recolhidas antes da migração do servidor para o regime de previdência complementar, quando a base contributiva superava o teto do Regime Geral de Previdência Social.
Ao migrar, o servidor passa a ter a aposentadoria paga pelo regime próprio limitada ao teto do RGPS. O Benefício Especial integra essa transição, compensando contribuições anteriores que não resultarão em benefícios equivalentes no regime próprio.
Para o juízo, essa finalidade confere à parcela natureza estritamente compensatória e indenizatória. A sentença entendeu que o pagamento recompõe parcialmente valores anteriormente recolhidos, sem representar acréscimo patrimonial sujeito ao Imposto de Renda.
Juízo rejeita argumento de que a compensação seria tributável
A União sustentou que a natureza compensatória do Benefício Especial não seria suficiente para afastar o imposto. Segundo sua defesa, a parcela substituiria rendimentos futuros que o servidor deixaria de receber após a migração e configuraria acréscimo patrimonial.
O juiz rejeitou esse entendimento. Na fundamentação, distinguiu o Benefício Especial de uma compensação por ganhos futuros e vinculou a parcela às contribuições realizadas antes da mudança de regime.
Com essa interpretação, considerou indevida a tributação, à luz do art. 153, III, da Constituição Federal. O reconhecimento da natureza indenizatória e a ausência de riqueza nova sustentaram o acolhimento do pedido apresentado pelo SINDOJAF – UniOficiais/BR.
Restituição foi reconhecida, sem data de pagamento definida
Além de afastar a incidência do IRPF sobre o Benefício Especial, a sentença reconheceu o direito à restituição dos descontos indevidos, respeitada a prescrição quinquenal. Os valores deverão ser atualizados conforme o Manual de Orientação de Procedimentos para os Cálculos na Justiça Federal.
A decisão não estabelece valores individuais nem calendário de pagamento. O afastamento do imposto se refere ao Benefício Especial, sem abranger automaticamente as demais parcelas da aposentadoria.
A sentença reconhece a natureza indenizatória do Benefício Especial, afasta sua tributação e assegura o direito à restituição aos servidores abrangidos pela ação. O resultado ainda está sujeito à revisão judicial.
Os servidores interessados podem acompanhar as próximas informações em sindojaf.org.br para conhecer os desdobramentos do processo e distinguir o direito reconhecido nesta etapa das futuras medidas de cumprimento.
Palavras Chave :